
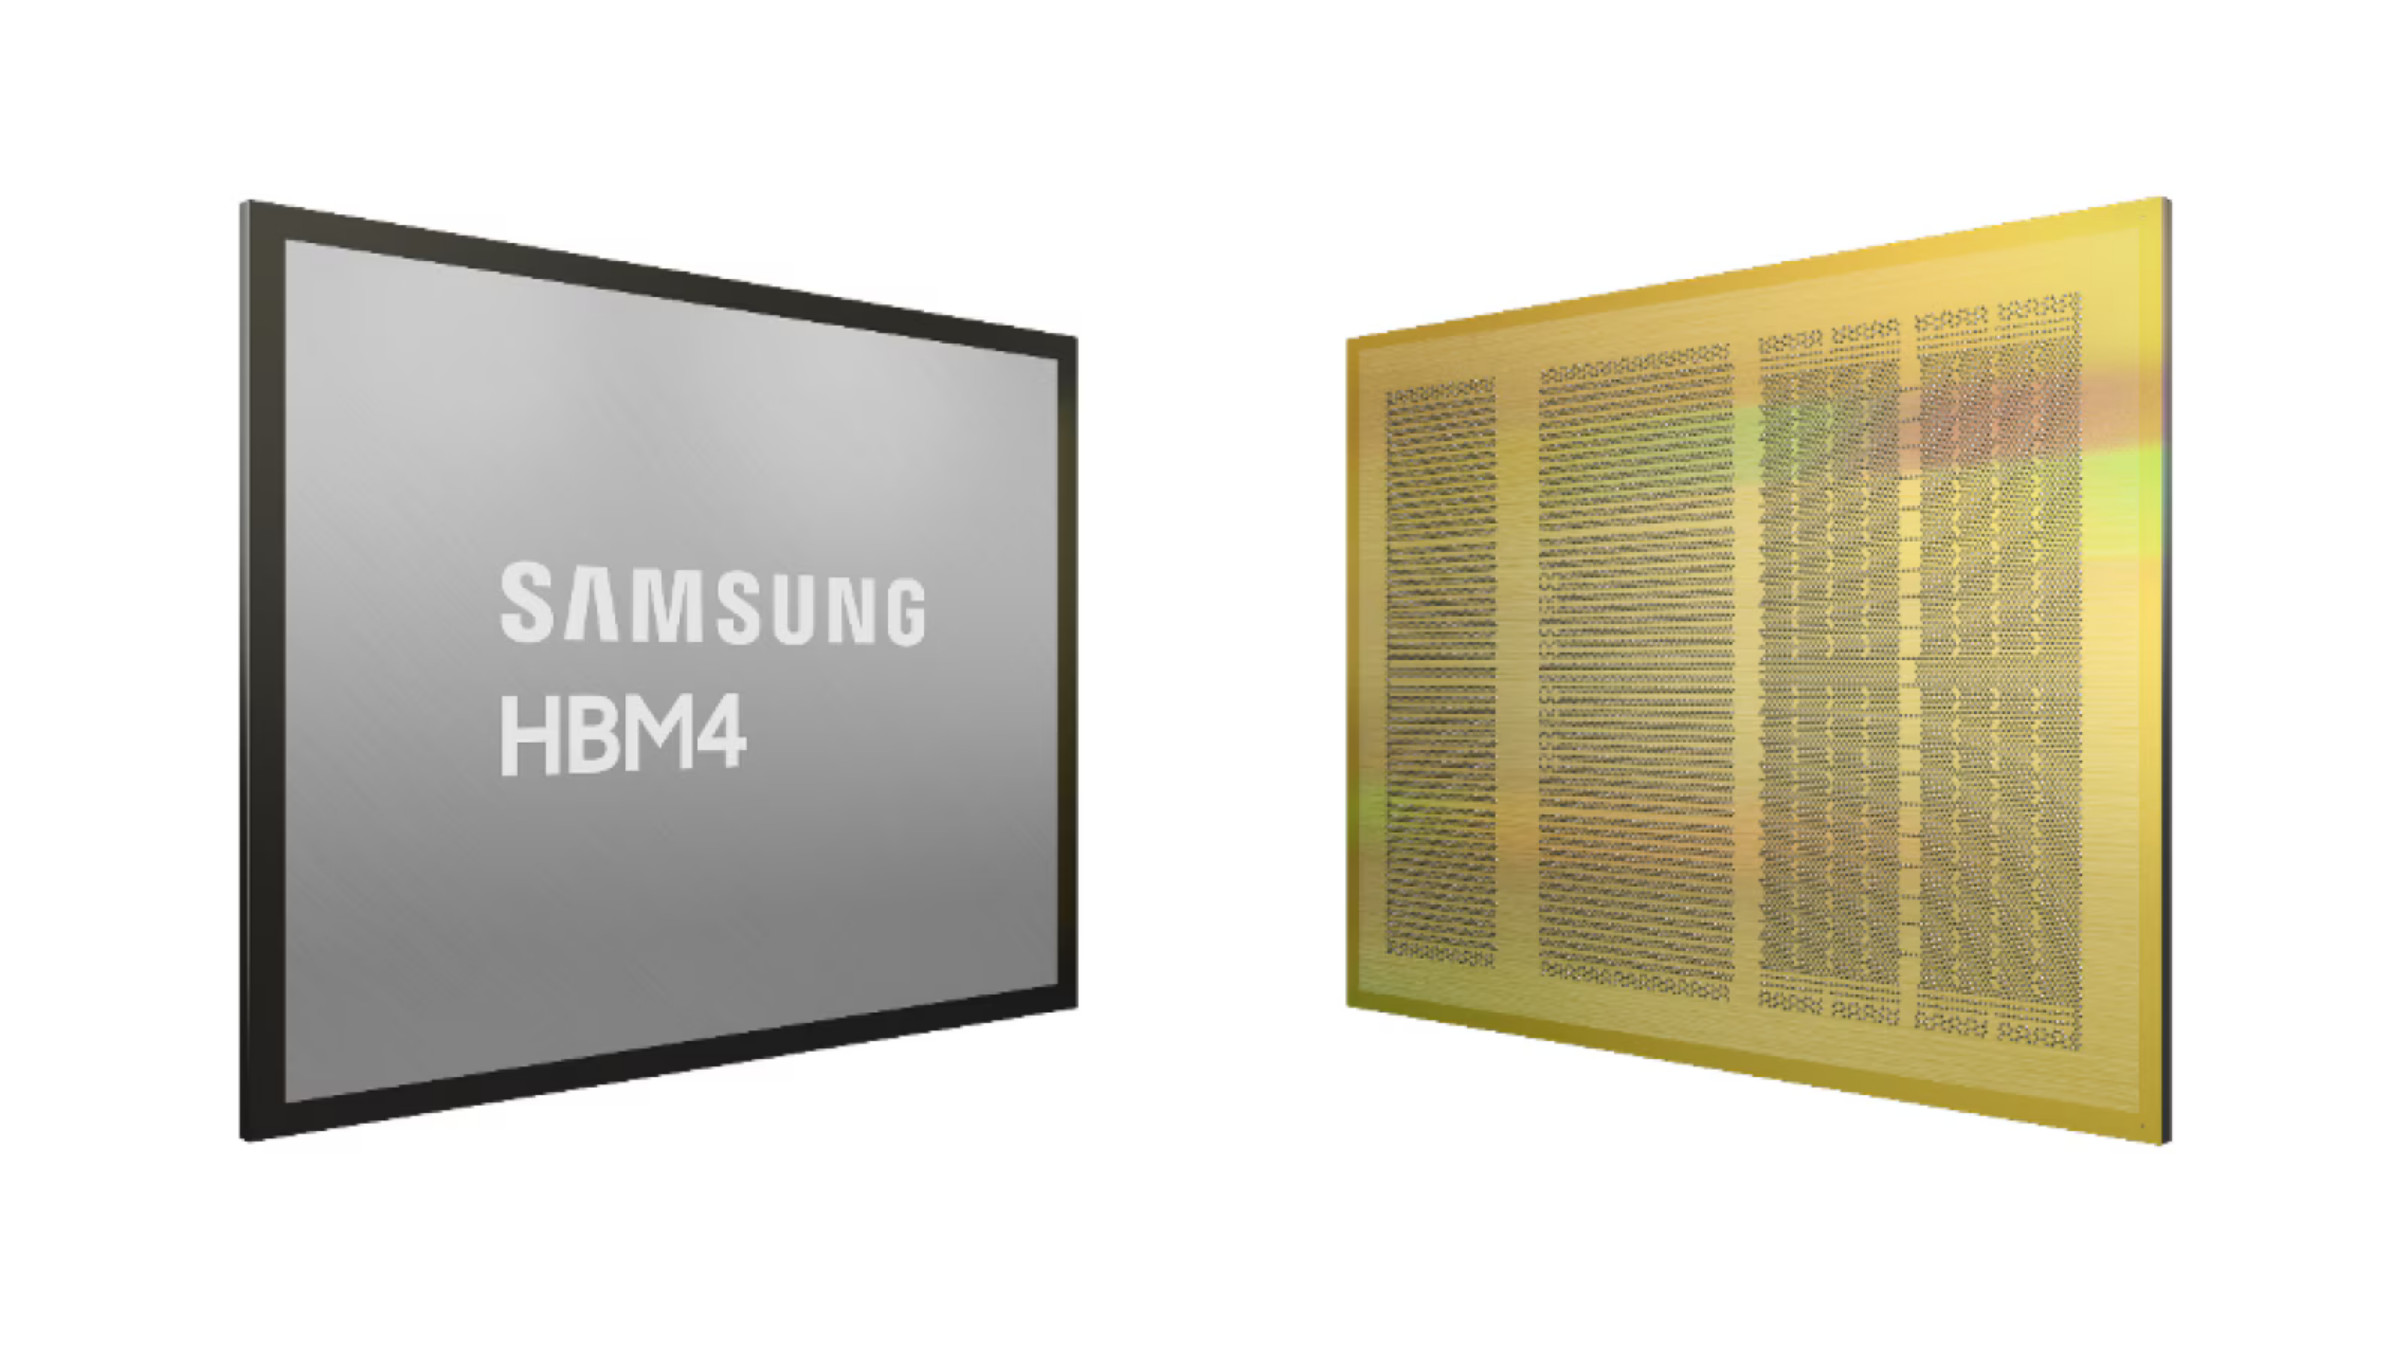
Samsungs division för kontraktstillverkning, Samsung Foundry, visar på bättringar i balansräkningen och tecken på att i närtid vända till vinst. Under året har Samsung presenterat ordrar från stora kunder likt Broadcom och utökade engagemang med Tesla, men den riktiga finansiella räddningen är istället Samsungs minnesdivision – vars försäljning av HBM4-minne till AI-marknaden kräver 4-nanometerslogik från Foundry-divisionen.
Den interna försäljningen av base dies för HBM4-kretsarna har tidigare lyfts som en av anledningarna till att Samsung Foundry så snart som under årets avslutande kvartal väntas vända till vinst. Utöver base dies för HBM4 rapporterar sydkoreanska Digital Today att Foundry-divisionens produktmix i ökande grad utgörs av värdefulla kontrakt som bakar ihop logik, minne och paketering.
Digital Today hänvisar även till en rapport från Kiwoom Securities, som gör gällande att prisökningen på DRAM-marknaden väntas bli så låg som tre procent under 2026 års avslutande kvartal. För att kontra denna stagnation i pris väntar ser Samsung framför sig ett 2027 där allt mer produktionskapacitet för DRAM vigs åt att producera HBM4 istället för DDR5, rapporterar Reuters.
I nuläget är cirka utgörs 20 procent av den globala DRAM-produktionskapaciteten av HBM – vilket ska öka med hälften till omkring 30 procent år 2027, enligt Samsungs Executive Vice President Kim Taewoo. DDR5 och HBM, som båda är olika typer av Dynamic Random Access Memory (DRAM), kan kort sammanfattat tillverkas på samma produktionslinor, där HBM-kretsarnas traditionellt högre försäljningsvärde och skyhöga efterfrågan från AI-marknaden gör dem mer attraktiva för minnestillverkarna.
| DRAM-priser per 300 mm-wafer | Cirkapris per wafer | Implicit pris per Gb (gigabit) |
| HBM4 DRAM, 12-Hi/36 GB | $18–21k USD | $2,03–2,43 USD/Gb |
| Tillhörande base die | +$1–2k USD | |
| HBM4 inkl. base die | ~$20–23k USD | ~$2,31–2,66 USD/Gb |
| DDR5 RDIMM, långtidskontrakt | ~50–60k USD | ~$1,95–2,34 USD/Gb |
| DDR5 RDIMM, spotpris | ~90–100k USD | ~$3,52–3,91 USD/Gb |
Sedan första kvartalet 2026 är lustigt nog DDR5-spotpriserna per kiselskiva (eng. wafer) högre än de för HBM till följd av att HBM-priserna i högre grad bundits upp i långtidskontrakt. För bolag med långtidskontrakt är är DDR5 fortsatt billigare per lagringsenhet (Gb, gigabit) då varje kiselskiva med diametern 300 millimeter rymmer över 1 600 DDR5-kretsar – där samma siffra för HBM4 endast är omkring 448 stycken.
Att Samsung tillsammans med HBM-kombattanterna SK Hynix och Micron täljer guld på minnestypen står sedan tidigare klart. Samsung är däremot ensam minnestillverkare att ha ett foundry under samma tak, varför konglomeratet varit aggressivt och valt att närmare integrera de båda. SK Hynix förlitar sig istället på base dies tillverkade av TSMC på 12 nanometer, medan Micron istället fortsatt producerar sina egna base dies med DRAM-teknologi – med en övergång till extern logik först med kommande HBM4e.
Draghjälp från minnesdivisionen kommer däremot inte ensamt vända Samsung Foundry till vinst. Sedan tidigare uppges bolagets fab i Taylor, Texas, vara fullbokad redan innan riskproduktion på 2 nanometer inletts. Volymproduktion väntas inledas under 2027 med takten 50 000 wafer starts per month (WSPM), där kända kunder är Tesla, Broadcom och ARM.
Under 2027 väntas även många HBM-relaterade långtidskontrakt omförhandlas – något som kan utlösa ännu ett minnesprisrally.